Cotización con Rentabilidad Protegida: la nueva obligación previsional que deben provisionar los empleadores desde agosto 2026
Un nuevo ítem en la nómina que no es descuento, pero sí es costo
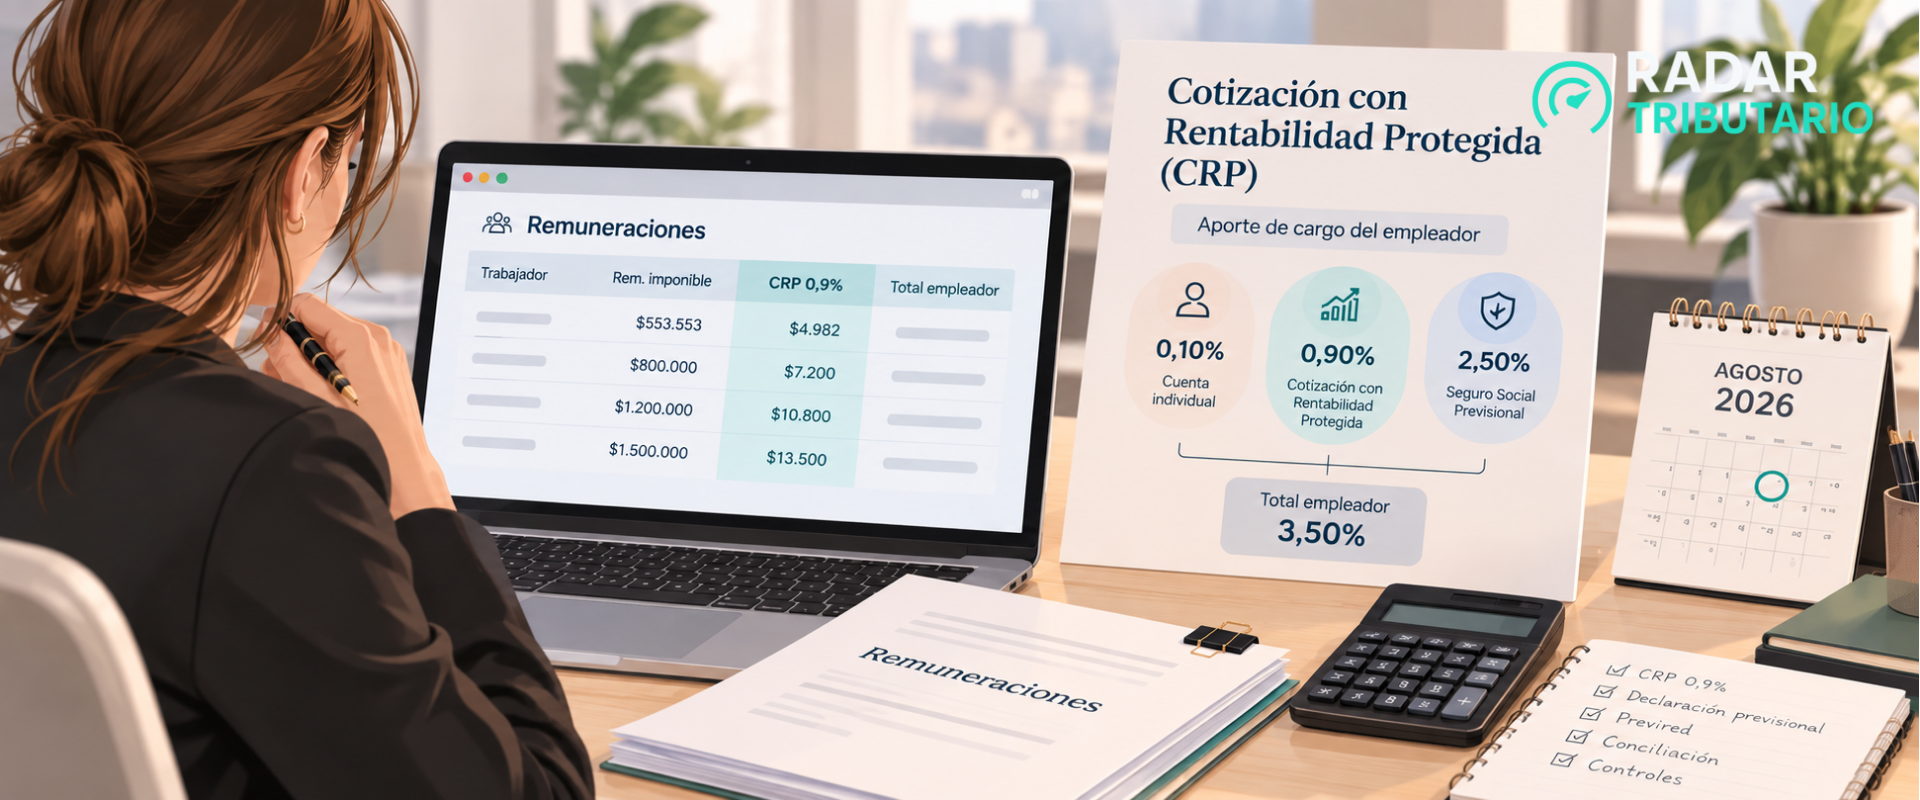
Si tu empresa procesa remuneraciones en Chile, desde agosto de 2026 tienes una obligación previsional adicional que calcular, declarar y pagar: la Cotización con Rentabilidad Protegida (CRP). No se trata de un descuento al trabajador —no afecta su líquido a pagar— sino de un aporte que sale íntegramente del bolsillo del empleador y que se suma al conjunto de cargas que ya conforman el Seguro Social Previsional creado por la Reforma de Pensiones.
Para los equipos de remuneraciones y contabilidad, esto significa un nuevo parámetro en el cálculo de costo empresa, un nuevo concepto a provisionar mes a mes, y un nuevo frente de cumplimiento con plazo cierto: los primeros pagos, correspondientes a las remuneraciones de agosto, deben enterarse hasta el 13 de septiembre de 2026.
A continuación, el detalle de qué implica esta cotización, cómo se paga, qué pasa con los recursos y qué deben revisar hoy los responsables de nómina en cada empresa.
Qué es la CRP y por qué aparece ahora
La Cotización con Rentabilidad Protegida es uno de los componentes del aumento gradual de cotización de cargo del empleador que estableció la Reforma de Pensiones. A diferencia de otros aportes del mismo paquete —que financian compensaciones por expectativa de vida, el Seguro de Invalidez y Sobrevivencia, o el componente solidario—, la CRP tiene una característica distintiva: queda registrada a nombre de cada trabajador y trabajadora, de forma individual, con garantía estatal y una tasa de interés fija determinada al momento de enterar cada cotización.
En otras palabras, no es un fondo de reparto ni un componente solidario que se redistribuye entre el conjunto de los afiliados: es un ahorro individual adicional, expresado en UF, que se va acumulando a lo largo de la vida laboral del trabajador y que, junto con reajustes e intereses, contribuirá a complementar su pensión al momento de jubilar.
La administración de estos recursos no queda en manos de las AFP, sino del Fondo Autónomo de Protección Previsional (FAPP), una institución técnica y autónoma creada específicamente para este propósito dentro de la nueva institucionalidad previsional.
La tasa: 0,9% hoy, 1,5% desde 2027
En esta primera etapa, la CRP corresponde a un 0,9% de la remuneración imponible del trabajador. Esta tasa no es definitiva: de acuerdo con el calendario gradual fijado por la Reforma, a partir de las remuneraciones de agosto de 2027 subirá a 1,5%. Es un dato relevante para la planificación financiera de cualquier empresa, porque implica que el costo laboral asociado a este concepto específico se incrementará en poco más de medio punto porcentual adicional dentro de un año, sin que medie ninguna acción adicional por parte del empleador: el aumento opera automáticamente por calendario legal.
Para efectos de presupuesto y proyección de costos de personal, conviene que las áreas de finanzas y recursos humanos incorporen desde ya este escalonamiento en sus modelos de costeo a mediano plazo, especialmente en industrias intensivas en mano de obra donde el impacto agregado puede ser significativo.
Cómo se paga: sin plataforma nueva, pero con un nuevo flujo institucional
Una buena noticia operativa para los empleadores es que no será necesario adoptar un nuevo sistema de pago. La CRP se declara y paga a través de Previred, en el mismo proceso mensual donde ya se enteran las cotizaciones previsionales, de salud y demás cargas del Seguro Social Previsional. Esto reduce la fricción administrativa, pero no elimina la necesidad de revisar que los sistemas de remuneraciones y los software de liquidación de sueldos estén correctamente parametrizados para calcular este nuevo ítem sobre la base imponible correspondiente.
Una vez que el empleador efectúa el pago, el flujo de los recursos sigue un circuito institucional específico:
- El Instituto de Previsión Social (IPS) recauda los montos declarados y pagados a través de Previred.
- El IPS transfiere esos recursos al Fondo Autónomo de Protección Previsional.
- El FAPP registra la cotización a nombre del trabajador, aplicando el reajuste por UF y la tasa de interés correspondiente.
Este circuito ya opera desde agosto de 2025 para otros componentes del Seguro Social Previsional, por lo que la infraestructura de recaudación no es nueva, pero sí lo es el volumen de recursos que comenzará a movilizar. El director nacional del IPS proyectó una recaudación mensual superior a $270.000 millones solo por concepto del Seguro Social Previsional a partir de esta nueva etapa, y mencionó que, desde agosto de 2025 a la fecha, el organismo ya había recaudado cerca de $810.000 millones por los componentes previamente vigentes. Son cifras que dimensionan la magnitud del cambio estructural que está en marcha en el sistema previsional chileno, más allá del impacto puntual en cada liquidación de sueldo.
Plazos concretos para septiembre de 2026
Para quienes administran nómina, el calendario inmediato es el siguiente:
- La CRP se calcula sobre las remuneraciones devengadas en agosto de 2026.
- El pago correspondiente debe efectuarse hasta el 13 de septiembre de 2026, dentro del proceso normal de declaración y pago de cotizaciones previsionales en Previred.
- No existe un trámite de inscripción ni para el empleador ni para el trabajador: la obligación opera por el solo hecho de existir una relación laboral con remuneración imponible.
Es un plazo que coincide con el ciclo habitual de pago de cotizaciones, por lo que no debiese requerir ajustes al calendario interno de pagos de la empresa, salvo la actualización del monto a enterar.
Qué deben revisar los equipos de remuneraciones y contabilidad
Aunque la mecánica de pago no cambia, sí hay puntos que ameritan revisión antes de procesar las remuneraciones de agosto de 2026:
Parametrización del sistema de remuneraciones
Los softwares de liquidación de sueldos y los proveedores de servicios de nómina deben incorporar el nuevo porcentaje (0,9% sobre la remuneración imponible) como un ítem de cargo del empleador, sin afectar el cálculo del líquido a pagar del trabajador. Es importante verificar con el proveedor del sistema que esta actualización esté disponible antes del cierre de remuneraciones de agosto.
Registro contable y costo empresa
Al tratarse de un aporte de cargo del empleador, la CRP debe incorporarse como mayor costo de remuneraciones en la contabilidad de la empresa, de manera análoga a como se registran hoy otras cotizaciones patronales del Seguro Social Previsional. Esto tiene efecto directo en el costo de planilla y, por tanto, en la proyección de gastos de personal para el ejercicio 2026 y siguientes, considerando además el alza programada para 2027.
Tope imponible y bases de cálculo
Como toda cotización previsional, la CRP se calcula sobre la remuneración imponible, sujeta a los topes legales vigentes. Es recomendable que los equipos de remuneraciones verifiquen que el cálculo se aplique correctamente en los casos de trabajadores con rentas cercanas o superiores al tope imponible, así como en situaciones de pluriempleo, donde el trabajador tiene más de un empleador simultáneo.
Riesgo de mora y morosidad declarada
Un punto que no debe pasarse por alto: el sistema del FAPP contempla la posibilidad de que un trabajador consulte el estado de morosidad de sus cotizaciones, en caso de que hayan sido declaradas pero no pagadas por el empleador. Esto significa que, al igual que ocurre con las cotizaciones previsionales tradicionales, el incumplimiento en el pago de la CRP queda registrado y es visible para el trabajador afectado, lo que puede derivar en reclamos, fiscalizaciones de la Dirección del Trabajo o acciones de cobro. Para efectos de riesgo legal y reputacional, conviene que las empresas incorporen esta obligación en sus controles internos de cumplimiento previsional con el mismo rigor que las cotizaciones de AFP y salud.
El portal “Mi Fondo”: transparencia hacia el trabajador
Una de las piezas centrales de esta implementación es el portal “Mi Fondo”, desarrollado por el FAPP y disponible en www.fapp.cl, al que los trabajadores pueden acceder con ClaveÚnica. A través de esta plataforma, cada persona podrá revisar:
- El saldo acumulado de sus Cotizaciones con Rentabilidad Protegida, tanto en pesos como en UF.
- El detalle de las cotizaciones registradas mes a mes.
- Los reajustes por variación de la UF y los intereses acumulados.
- Certificados descargables, incluyendo saldo acumulado, detalle de cotizaciones y estado de morosidad, si corresponde.
La información se actualiza mensualmente, una vez consolidados los registros en el Depósito Central de Valores. Según lo informado por las autoridades del FAPP, las cotizaciones pagadas en agosto estarán disponibles para consulta durante los primeros días de septiembre, mientras que las de septiembre se reflejarán a partir de la primera semana de octubre.
Para los departamentos de recursos humanos, este portal es relevante por una razón práctica: es previsible que los trabajadores comiencen a consultar sus registros y, eventualmente, a plantear preguntas o reclamos si detectan diferencias entre lo que su empleador debió declarar y lo que efectivamente aparece registrado. Contar con respaldo documental del pago —comprobantes de Previred, planillas de declaración— será clave para resolver estas consultas internamente antes de que escalen a instancias de fiscalización.
Por qué esta obligación no debe tratarse como un trámite menor
Es tentador mirar un aporte de 0,9% como un ajuste marginal en el costo de la planilla. Pero hay al menos tres razones para tratarlo con la misma seriedad que cualquier otra obligación previsional:
Primero, el calendario de alza ya está fijado por ley: pasar de 0,9% a 1,5% en 2027 no es una proyección, es un hecho normativo que debe incorporarse en la planificación financiera de mediano plazo de cualquier empresa con dotación relevante.
Segundo, el registro individual y nominativo de este aporte —visible para cada trabajador a través de “Mi Fondo”— genera un nivel de trazabilidad que antes no existía para este tipo de cargas. Un error de cálculo o un atraso en el pago queda expuesto directamente ante el titular del derecho, lo que incrementa el riesgo de reclamos individuales frente a la empresa.
Tercero, la integración de esta cotización al flujo de Previred significa que su fiscalización seguirá, en la práctica, los mismos mecanismos que ya existen para las cotizaciones previsionales y de salud, incluyendo los efectos de la declaración y no pago, que en Chile tiene consecuencias penales para el empleador en determinadas circunstancias. No es un aporte “voluntario” ni accesorio: es una obligación previsional más, con el mismo estándar de exigibilidad.
Qué hacer antes del cierre de remuneraciones de agosto
Para las empresas y sus asesores contables, el checklist inmediato debiese incluir:
- Confirmar con el proveedor de software de remuneraciones que el cálculo del 0,9% esté correctamente parametrizado sobre la remuneración imponible.
- Ajustar las proyecciones de costo de personal para incorporar este nuevo ítem, considerando el alza a 1,5% programada para agosto de 2027.
- Revisar los procesos de control interno de cumplimiento previsional para incluir la CRP dentro del mismo estándar de seguimiento que las cotizaciones de AFP, salud y seguro de cesantía.
- Informar a los trabajadores, de manera simple, que este nuevo aporte no afecta su líquido a pagar y que podrán consultarlo directamente en el portal “Mi Fondo” del FAPP.
- Asegurar que el pago de agosto se efectúe dentro del plazo del 13 de septiembre de 2026, junto con el resto de las obligaciones previsionales en Previred.
La Reforma de Pensiones sigue desplegándose por etapas, y la Cotización con Rentabilidad Protegida es apenas uno de los componentes de ese proceso gradual que continuará modificando el costo previsional de las empresas chilenas en los próximos años. Mantenerse al día con cada hito —más que reaccionar cuando ya está vigente— es la diferencia entre una implementación ordenada y una fuente evitable de contingencias laborales y previsionales.
Una mirada desde Radar Tributario
La implementación de la Cotización con Rentabilidad Protegida no implica solamente incorporar un nuevo porcentaje al cálculo de las remuneraciones.
Para los empleadores, también supone adaptar los procesos de remuneraciones, revisar los cálculos y fortalecer los controles asociados a la declaración y pago de las cotizaciones previsionales.
En este contexto, resulta importante que las empresas no solo verifiquen el cálculo de la nueva cotización, sino que también revisen cómo este cambio se incorpora en sus sistemas de remuneraciones, registros contables y procesos de conciliación.
Un cambio previsional también requiere revisar los procesos internos que permiten calcular, registrar, declarar y pagar correctamente las remuneraciones.
¿Necesitas un ejemplo aplicado a tus remuneraciones?
Para facilitar la comprensión de este nuevo aporte, en Radar Tributario preparamos material práctico con ejemplos de cálculo de la Cotización con Rentabilidad Protegida para distintas remuneraciones.
Si quieres recibir un PDF con ejemplos prácticos de cálculo, escríbenos y te lo enviaremos.
Contadora Pública y Auditora · Magister en Dirección Tributaria · Gerenta Outsorcing · Consultora Asociada en Tributación y Outsourcing
Contadora Pública y Auditora, Magíster en Dirección Tributaria. Gerente de Impuesto en CCL AC.